Domain englische-krimis.de kaufen?
Wir ziehen mit dem Projekt
englische-krimis.de um.
Sind Sie am Kauf der Domain
englische-krimis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain englische-krimis.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Düstere Aufklärung, FachbücherDüstere Aufklärung beleuchtet die Detektivliteratur von ihren Anfängen im 19. Jahrhundert bis in die jüngste Gegenwart. Entlang von Berühmtheiten wie Sherlock Holmes, Philip Marlowe und Kay Scarpetta werden die unterschiedlichen Ausformungen der Detektivfigur und der detektivischen Methoden in Augenschein genommen und die grossen Umwälzungen innerhalb der Gattungsgeschichte thematisiert: der Wechsel von der Story zum Roman, der Einfluss der Psychoanalyse auf das Genre, die Ablösung des Privatdetektivs durch den Kommissar sowie der unaufhaltsame Aufstieg der weiblichen Ermittler und der forensischen Wissenschaften.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auzou Wolf - Ermittlung im Museum - deutsch 291250Bunte Post aus aller Welt Memo und Spurensuche für junge Ermittler. Im Wölfel-Museum ist ein Kunstwerk verschwunden. Das ist ein ... 1 x Wolf - Ermittlung im Museum - deutsch Sprache: deutsche Version Anleitung in: Typ: Brettspiel, Kinders13,49 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Aufklärung im Baltikum, FachbücherAugust Wilhelm Hupel, Pastor in Nord-Livland und vielseitiger Schriftsteller, gilt als typischer Repräsentant der baltischen Aufklärung und zugleich als deren zentrale Persönlichkeit. Auf der Basis bislang ungenügend erforschter Archivbestände und schwer zugänglicher Publikationen wird in dieser Studie Leben und Werk Hupels umfassend gewürdigt und gleichzeitig das Ziel verfolgt, das Bild von der Aufklärung in den baltischen Provinzen zu vertiefen und in den grösseren Rahmen der europäischen Aufklärungsbewegung einzuordnen. Dargestellt werden Hupels vielseitige Tätigkeitsfelder als Topograph Livlands und Estlands, als Herausgeber einer wissenschaftlichen und publizistischen Zeitschrift, als Gründer einer der ältesten Lesegesellschaften des Baltikums, als Volksaufklärer und Pfleger der estnischen Sprache, als freisinniger Populärphilosoph, toleranter Geistlicher und zugleich konservativer Kritiker der Französischen Revolution.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
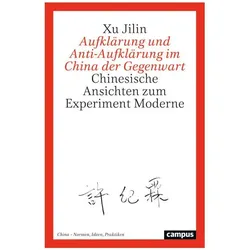
Aufklärung und Anti-Aufklärung im China der Gegenwart, Sachbücher von Xu JilinDas Buch "Aufklärung und Anti-Aufklärung im China der Gegenwart" von Xu Jilin bietet eine tiefgehende Analyse der chinesischen Perspektiven auf die Moderne und die damit verbundenen Herausforderungen. In den letzten fünf Jahrzehnten hat sich China zu einer globalen Macht entwickelt, ohne den Weg zu einer liberalen Demokratie einzuschlagen. Jilin untersucht, wie China mit zentralen Themen wie Freiheit, nationaler Identität, Gerechtigkeit, Vielfalt, Demokratie, Menschenrechten und Umweltschutz umgeht. Er beleuchtet die seit den 1980er Jahren geführten Debatten und zeigt auf, dass China sich in einem tiefgreifenden zivilisatorischen Transformationsprozess befindet, der sowohl eigene als auch fremde Werte integriert. Dieses Werk ist unverzichtbar für alle, die ein Verständnis für die gegenwärtige und zukünftige Entwicklung Chinas erlangen möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
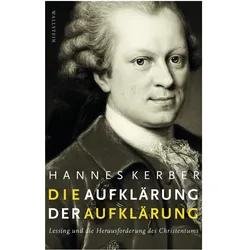
Die Aufklärung der Aufklärung, Fachbücher von Hannes KerberGotthold Ephraim Lessings doppelte Provokation als schärfster Kritiker des Christentums und zugleich Widersacher dieser Kritik. Hannes Kerbers Studie erneuert den epochalen Streit zwischen Aufklärung und Christentum. Im Zentrum steht dabei die Doppelrolle Gotthold Ephraim Lessings. Denn der Dichter und Philosoph veröffentlichte mit den Fragmenten eines Ungenannten nicht nur die schärfste jemals in deutscher Sprache vorgebrachte Kritik an der Bibel und der biblischen Religion, sondern er widersprach dieser Kritik zugleich im Namen einer rücksichtslosen Orthodoxie. Lessings doppelte Provokation findet ihren publizistischen Niederschlag im Fragmentenstreit, der philosophisch vielleicht anspruchsvollsten, theologisch jedenfalls folgenschwersten Kontroverse im Deutschland des 18. Jahrhunderts. In Kerbers sorgfältigen Interpretationen von Lessings Schriften und der Schriften seiner Gegner zeigt sich der Fragmentenstreit als eine Aufklärung der Aufklärung, die die Herausforderung des Christentums in ihrer ganzen Radikalität sichtbar macht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Düstere Aufklärung, FachbücherDüstere Aufklärung beleuchtet die Detektivliteratur von ihren Anfängen im 19. Jahrhundert bis in die jüngste Gegenwart. Entlang von Berühmtheiten wie Sherlock Holmes, Philip Marlowe und Kay Scarpetta werden die unterschiedlichen Ausformungen der Detektivfigur und der detektivischen Methoden in Augenschein genommen und die grossen Umwälzungen innerhalb der Gattungsgeschichte thematisiert: der Wechsel von der Story zum Roman, der Einfluss der Psychoanalyse auf das Genre, die Ablösung des Privatdetektivs durch den Kommissar sowie der unaufhaltsame Aufstieg der weiblichen Ermittler und der forensischen Wissenschaften.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auzou Wolf - Ermittlung im Museum - deutsch 291250Bunte Post aus aller Welt Memo und Spurensuche für junge Ermittler. Im Wölfel-Museum ist ein Kunstwerk verschwunden. Das ist ein ... 1 x Wolf - Ermittlung im Museum - deutsch Sprache: deutsche Version Anleitung in: Typ: Brettspiel, Kinders13,49 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Aufklärung im Baltikum, FachbücherAugust Wilhelm Hupel, Pastor in Nord-Livland und vielseitiger Schriftsteller, gilt als typischer Repräsentant der baltischen Aufklärung und zugleich als deren zentrale Persönlichkeit. Auf der Basis bislang ungenügend erforschter Archivbestände und schwer zugänglicher Publikationen wird in dieser Studie Leben und Werk Hupels umfassend gewürdigt und gleichzeitig das Ziel verfolgt, das Bild von der Aufklärung in den baltischen Provinzen zu vertiefen und in den grösseren Rahmen der europäischen Aufklärungsbewegung einzuordnen. Dargestellt werden Hupels vielseitige Tätigkeitsfelder als Topograph Livlands und Estlands, als Herausgeber einer wissenschaftlichen und publizistischen Zeitschrift, als Gründer einer der ältesten Lesegesellschaften des Baltikums, als Volksaufklärer und Pfleger der estnischen Sprache, als freisinniger Populärphilosoph, toleranter Geistlicher und zugleich konservativer Kritiker der Französischen Revolution.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufklärung und Anti-Aufklärung im China der Gegenwart, Sachbücher von Xu JilinDas Buch "Aufklärung und Anti-Aufklärung im China der Gegenwart" von Xu Jilin bietet eine tiefgehende Analyse der chinesischen Perspektiven auf die Moderne und die damit verbundenen Herausforderungen. In den letzten fünf Jahrzehnten hat sich China zu einer globalen Macht entwickelt, ohne den Weg zu einer liberalen Demokratie einzuschlagen. Jilin untersucht, wie China mit zentralen Themen wie Freiheit, nationaler Identität, Gerechtigkeit, Vielfalt, Demokratie, Menschenrechten und Umweltschutz umgeht. Er beleuchtet die seit den 1980er Jahren geführten Debatten und zeigt auf, dass China sich in einem tiefgreifenden zivilisatorischen Transformationsprozess befindet, der sowohl eigene als auch fremde Werte integriert. Dieses Werk ist unverzichtbar für alle, die ein Verständnis für die gegenwärtige und zukünftige Entwicklung Chinas erlangen möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
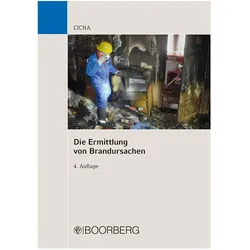
Die Ermittlung von Brandursachen, Fachbücher von Jörg CichaUmfassender Überblick Die vierte Auflage des Buches bietet einen umfassenden, allgemein verständlichen Überblick über die am häufigsten auftretenden Brandursachen. Aufgrund der grossen Variationsbreite von Brandursachen liegt ein Schwerpunkt auf dem brandtechnischen Ablauf der Brandentstehung, wobei auch seltene Fälle berücksichtigt sind. Die Inhalte Der Autor stellt ausführlich dar, wie am Schadensort die Brandausbruchstelle (BA-Stelle) ausfindig gemacht wird, wie man Brandursachen aufspürt, erkennt und nachweist, und wie auf weitere, objektiv mögliche Brandursachen geschlossen werden kann. Diese Erläuterungen werden durch praxisnahe Beispiele belegt. Fokus auf die Physik Der Verfasser lässt dabei Motive, Begehungsweisen, Täterverhalten usw. bewusst ausser Acht und beantwortet die Frage nach der Entstehung eines Brandes weitestgehend aus naturwissenschaftlicher Sicht, ohne rechtliche Wertungen vorzunehmen. Kennzahlen, Kenngrössen und Vierfarbfotos Eine Aufstellung von sicherheitstechnischen Kennzahlen und Kenngrössen von Gefährdungspotenzialen sowie eine Bildanlage mit 16 überwiegend vierfarbigen Fotos runden das Werk ab. Zielgruppenorientiertes Arbeitsmittel Das Buch ist sowohl als Arbeitsanleitung für den täglichen Polizeidienst, z. B. für alle Polizeibeamtinnen und -beamten im „Ersten Angriff“, als auch als Nachschlagewerk einsetzbar. Es eignet sich für Anfängerinnen und Anfänger der Brandsachbearbeitung. Auch Spezialistinnen und Spezialisten finden in der Darstellung interessante Erfahrungswerte, die sie zu Rate ziehen können.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.